2022-2028年中国金属包装容器及材料制造市场深度分析与投资战略研究报告
第一章 报告概述
本报告旨在全面、深度地分析2022年至2028年中国金属包装容器及材料制造市场的现状、竞争格局、发展趋势及潜在的投资机会,为相关企业和投资者的战略决策提供专业参考。金属包装容器作为包装工业的重要组成部分,广泛应用于食品、饮料、医药、日化、化工等领域。随着中国经济的持续发展和消费升级,该市场正经历着深刻的结构性变化。
1.1 研究背景与意义
中国是全球最大的金属包装生产国和消费国之一。在“双碳”目标和可持续发展理念的推动下,金属包装因其高回收率、优良的阻隔性和可塑性,正迎来新的发展机遇。原材料价格波动、环保法规趋严、替代材料竞争等问题也为行业带来挑战。因此,对该市场进行系统性的深度分析并制定科学的投资战略,具有重要的现实意义。
1.2 研究范围与方法
本报告研究范围涵盖金属包装容器(如两片罐、三片罐、钢桶、金属盖、气雾罐等)及上游金属材料(如镀锡板、铝材等)制造市场。分析数据来源于国家统计局、行业协会、上市公司年报及一手市场调研。研究方法包括定量分析(市场规模测算、增长率预测)与定性分析(波特五力模型、SWOT分析、PEST分析)。
第二章 市场环境分析
2.1 政策环境
国家产业政策鼓励金属包装向轻量化、智能化、环保化方向发展。《关于加快建立健全绿色低碳循环发展经济体系的指导意见》等政策推动包装废弃物回收利用,利好金属包装的循环经济模式。食品安全法规对包装材料的卫生标准提出更高要求。
2.2 经济环境
2022-2028年,中国GDP预计保持中高速增长,居民人均可支配收入提升带动食品饮料、啤酒、罐头等快消品消费,直接拉动金属包装需求。但需注意原材料(马口铁、铝锭)价格波动对成本的影响。
2.3 社会环境
消费升级趋势下,消费者对包装的便利性、美观性和安全性要求提高。小罐装、个性化定制、易开启设计成为新潮流。外卖和预制菜市场的爆发为金属餐盒等带来增量需求。
2.4 技术环境
减薄技术、覆膜铁技术、数码印刷技术不断成熟,降低了生产成本并提升了产品附加值。智能制造和工业互联网的应用提高了生产效率和柔性化能力。
第三章 市场规模与供需分析
3.1 市场规模及预测
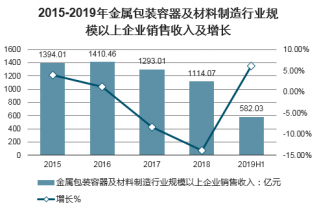
2022年,中国金属包装容器及材料制造市场规模约为XX亿元(注:实际报告需填入具体数据)。预计到2028年,市场规模将达到XX亿元,2022-2028年复合年增长率(CAGR)约为X%。增长驱动力主要来自饮料罐、食品罐和化工罐的需求增长。
3.2 供给分析
行业产能集中度较高,龙头企业如奥瑞金、中粮包装、宝钢包装等占据较大份额。但中小型企业众多,同质化竞争激烈。供给侧受环保限产和原材料供应影响,部分落后产能退出。
3.3 需求分析
下游应用中,饮料行业(尤其是啤酒、碳酸饮料、功能饮料)占比最大,约XX%;食品罐(罐头、奶粉)次之;日化与化工包装需求稳定。医药包装领域对金属气雾罐、软管需求增长较快。
3.4 进出口分析
中国金属包装产品净出口国地位稳固,但高端产品(如覆膜铁两片罐)仍部分依赖进口。出口市场受国际贸易摩擦和海运成本影响。
第四章 竞争格局与重点企业分析
4.1 竞争格局
市场呈现“寡头垄断+众多小企业”的格局。前五大企业市场份额(CR5)超过XX%。竞争焦点从价格转向产品质量、交付能力和整体解决方案。
4.2 重点企业分析
- 奥瑞金:国内金属包装龙头,深度绑定红牛、飞鹤等大客户,布局两片罐、三片罐及体育业务。
- 中粮包装:央企背景,产品线齐全,在奶粉罐、气雾罐领域优势明显。
- 宝钢包装:依托宝武集团金属材料优势,专注两片罐,产能布局全国。
- 升兴股份:三片罐主要供应商,客户包括养元饮品、露露等。
- 国际企业:波尔公司、皇冠控股通过合资或独资方式参与中国市场竞争。
4.3 投资兼并活动
2018年以来行业整合加速,龙头企业通过收购区域厂商扩大份额。预计2022-2028年兼并重组仍将是重要趋势,投资者可关注具有整合能力的龙头企业。
第五章 产业链分析
5.1 上游材料
主要原材料为镀锡板(马口铁)、铝材、涂料等。宝钢、首钢等控制镀锡板供应。铝材价格受电解铝市场影响波动较大。上游成本占金属包装总成本的60%-80%。
5.2 中游制造
制造环节包括印铁、制罐、制盖等。工艺技术成熟,但成本控制和质量稳定性是关键。智能制造和减薄技术是降本增效的主要路径。
5.3 下游应用
下游为食品、饮料、医药、日化等快消品行业。客户集中度高,大客户议价能力强。随着消费升级,小批量、多品种的定制化需求增加。
第六章 发展趋势与驱动因素
6.1 主要趋势
- 轻量化:减少材料用量,降低成本并符合环保要求。
- 智能化:数字印刷、物联网追溯、智能工厂。
- 环保化:无铬钝化、水性涂料、易回收设计。
- 个性化:小批量定制、创意包装。
- 服务化:从卖产品转向提供包装整体解决方案。
6.2 驱动因素
- 消费升级带动高端包装需求。
- 环保政策推动金属包装替代塑料。
- 技术进步提升行业效率。
- 电商和外卖市场创造新场景。
第七章 投资战略建议
7.1 投资机会
- 高增长细分领域:气雾罐(医药、个人护理)、覆膜铁两片罐、大容量食品罐。
- 区域机会:中西部地区消费增长快,包装产能布局不足。
- 技术并购:投资掌握减薄、覆膜铁等核心技术的企业。
- 循环经济:金属包装回收和再生利用项目。
7.2 投资风险
- 原材料价格波动:马口铁、铝价大幅波动影响利润。
- 客户集中风险:大客户订单变化冲击业绩。
- 环保合规风险:罚款或停产影响生产。
- 替代材料竞争:塑料、纸包装技术进步带来的替代威胁。
7.3 投资战略建议
- 长期价值投资:关注行业龙头,如奥瑞金、中粮包装,其规模、技术和客户优势明显。
- 细分市场专精:投资于专注某一高增长细分领域的中小企业。
- 产业链整合:鼓励下游企业与中游制造企业联姻,或向上游材料延伸。
- 创新驱动:重点投资智能化、环保化技术研发项目。
- 风险管理:通过期货套期保值锁定原材料成本,多元化客户结构。
第八章 结论与展望
2022-2028年,中国金属包装容器及材料制造市场将保持温和增长,预计CAGR在X%左右。市场结构持续优化,集中度提升,龙头企业受益。技术创新和环保要求将重塑竞争格局。投资者应把握消费升级和绿色包装主线,谨慎评估风险,优选具备核心竞争力的企业进行战略投资布局,以分享行业成长红利。
如若转载,请注明出处:http://www.zhsywh.com/product/46.html
更新时间:2026-11-03 06:03:49